Raport nieprawidłowości w firmie
od 5 000 PLN*usługa jednorazowa
Przeglądamy dane z Waszego systemu ERP pod kątem nadużyć i słabych punktów kontroli: zaległości, zwroty, obniżki cen, gotówkę, zakupy i kartoteki kontrahentów. Dostajecie raport z sygnałami do wyjaśnienia i pełne listy dokumentów.
- 44 testy
- dostęp tylko do odczytu
- KRS i biała lista VAT
- raport PDF i arkusze
*Cena netto. Ostateczna wycena zależy od ilości danych do przetworzenia.
44 testy
Każdy test to zapytanie do kopii danych, a jego wynik to lista dokumentów albo kontrahentów do obejrzenia. Kontrahenta porównujemy z podobnymi, więc hurtownik nie wychodzi na anomalię tylko dlatego, że kupuje taniej niż sklep.
Należności i kredyt kupiecki
- 1Otwarte i przeterminowane należności, wzorzec szybkiego kredytu bez spłat
- 2Nowi odbiorcy z przeterminowanym długiem
- 3Terminy płatności dłuższe niż zwykły termin kontrahenta
- 4Wpłata jednego kontrahenta rozliczona z należnością innego
Korekty i zwroty
- 5Zwroty kontrahenta wobec oczekiwanych dla jego koszyka towarów
- 6Zwroty sieci sklepów wobec innych sieci
- 7Skok udziału zwrotów w ostatnich miesiącach wobec wcześniejszych
- 8Dni od faktury do korekty, kontrahenci z późnymi korektami
- 9Zwrócono więcej, niż sprzedano
- 10Ten sam dokument zwrotu klienta przy kilku fakturach
- 11Korekta do zera i ten sam towar zafakturowany zaraz potem komuś innemu
- 12Korekty kontrahenta wystawiane przez jedną osobę, pory i dni
- 13Zwrot pieniędzy z kasy do korekty: komu, kto wypłacał, czy faktura była gotówkowa
- 14Zwrot korektą, a potem odpis tej samej karty towaru
Ceny i marża
- 15Obniżki ceny po sprzedaży: komu i kto je wystawia
- 16Największe obniżki ceny z opisem z korekty
- 17Sprzedaż poniżej ceny zakupu według kontrahenta i operatora
- 18Cena dla kontrahenta wobec innych odbiorców tego samego towaru
- 19Dostawy sprzedane poniżej ceny zakupu, według dostawcy
- 20Ten sam towar w różnych stawkach VAT
Gotówka
- 21Gotówka ponad 15 000 zł dziennie u jednego płatnika
- 22Kwoty tuż pod progiem 15 000 zł w sprzedaży, zakupach i kasie
- 23Wypłaty z kasy według operatora i kasy, okrągłe kwoty, poprawki po fakcie
- 24Zakupy płacone gotówką według dostawcy, dni ponad 15 000 zł
Zakupy i dostawcy
- 25Ceny zakupu wobec innych dostawców w tym samym tygodniu
- 26Ta sama faktura dostawcy zarejestrowana dwa razy
- 27Ten sam PESEL albo dowód pod różnymi kartotekami w zakupach od rolników
- 28Faktury zakupu towaru bez powiązanego przyjęcia na magazyn
Magazyn
- 29Rozchody wewnętrzne wobec kosztu sprzedaży, według magazynu i miesiąca
- 30Różnice inwentaryzacyjne
- 31Przesunięcia między magazynami bez pary albo z różną wartością
- 32Sprzedaż z partii o dacie zakupu późniejszej niż faktura
Kartoteki i powiązania
- 33Błędne i powtórzone NIP-y, wspólne rachunki, adresy i telefony, także z pracownikami
- 34Ta sama firma jako odbiorca i dostawca
- 35Skrót PESEL pracownika u dostawcy albo kontrahenta
Dokumenty i konta
- 36Brakujące numery w ciągach faktur, paragonów i korekt
- 37Pierwsze dwie cyfry kwot wobec rozkładu Benforda
- 38Ta sama kwota, płatnik i dzień; identyczne pozycje faktur
- 39Dokumenty zmieniane długo po wystawieniu
- 40Sprzedaż i korekty bez numeru KSeF, zakupy spoza KSeF, dokumenty z KSeF bez rejestracji
- 41Dokumenty zmienione w systemie po wysyłce do KSeF
- 42Dokumenty rejestrowane w godzinach nietypowych dla danego operatora
- 43Ta sama osoba zakłada kartotekę i wystawia korekty albo wypłaty
- 44Przelewy: rachunek odbiorcy spoza jego kartoteki, wspólny rachunek kilku odbiorców, biała lista
Rejestry, osobny krok po testach
- KRS z historią zmian właściciela, zarządu i siedziby oraz biała lista VAT ze statusem i rachunkami, dla firm, które zostały na liście
Co zawiera raport
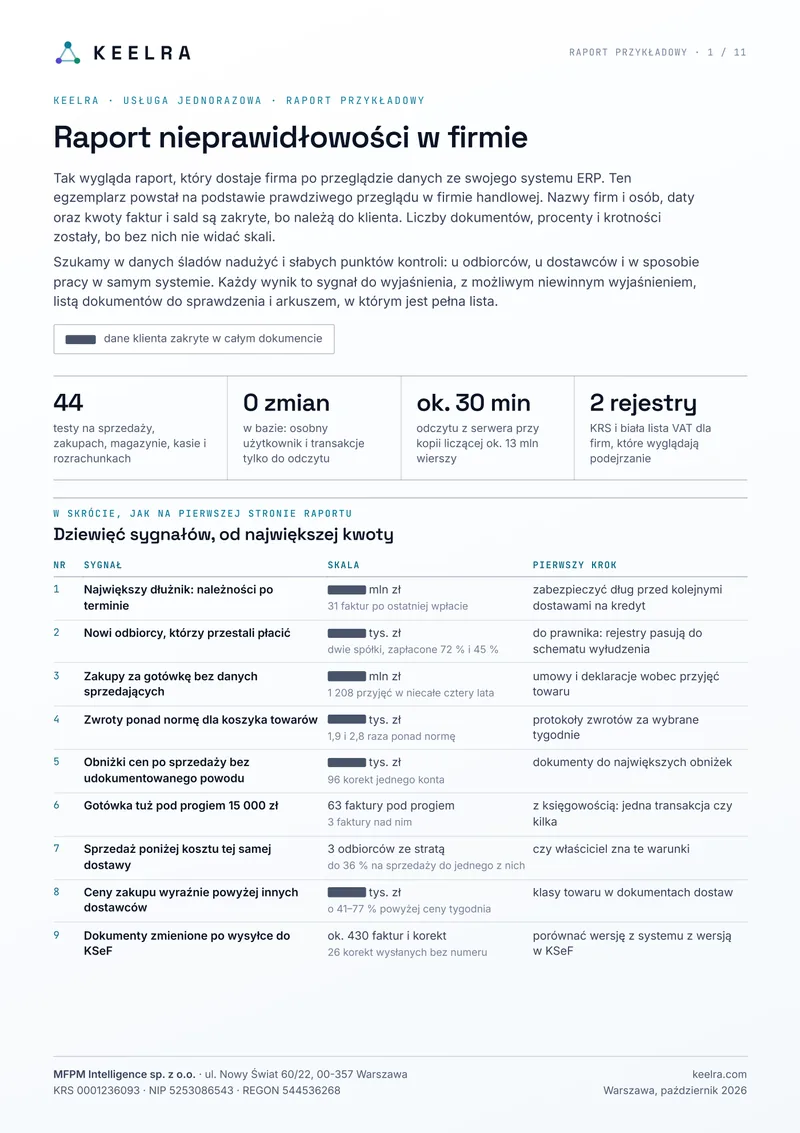
Przykładowy raport z prawdziwego przeglądu w firmie handlowej, strona po stronie.
- 01Okładka i tabela dziewięciu sygnałów, od największej kwoty.
- 02Lista 44 testów w ośmiu obszarach oraz rejestry jako osobny krok.
- 03Metoda pracy w pięciu krokach, czego nie dało się sprawdzić i co znaczy sygnał.
- 04Sygnały 1 i 2, czyli największy dłużnik i nowi odbiorcy, którzy przestali płacić.
- 05Sygnały 3 i 4, czyli zakupy za gotówkę bez danych sprzedających i zwroty ponad normę.
- 06Sygnały 5 i 6, czyli obniżki cen po sprzedaży i gotówka tuż pod progiem 15 000 zł.
- 07Sygnały 7 i 8, czyli sprzedaż poniżej kosztu tej samej dostawy i ceny zakupu powyżej innych dostawców.
- 08Sygnał 9, czyli dokumenty zmienione po wysyłce do KSeF, oraz słabe punkty kontroli.
- 09Obszary bez sygnału oraz wyniki z KRS i białej listy VAT.
- 10Pierwsze kroki dla firmy, co dostaje firma i dwa fragmenty arkuszy.
- 11Przebieg usługi, czego potrzebujemy od firmy, bezpieczeństwo danych, granice raportu i cena.
Jak powstaje raport
Dostęp
Wasz informatyk albo opiekun systemu zakłada osobnego użytkownika bazy z prawem wyłącznie do odczytu i połączenie przez szyfrowany tunel (SSH albo VPN). Sprawdzamy, co ten użytkownik widzi, i zapisujemy to w raporcie.
Kopia danych
Krótkie porcje z przerwami, poza godzinami pracy biura, żeby oszczędzać serwer. U klienta, u którego kopia liczyła ok. 13 mln wierszy, odczyt trwał ok. pół godziny.
Testy i weryfikacja
44 testy na kopii. Każde trafienie sprawdzamy na dokumentach w systemie, zanim trafi do raportu. Pytania do pracowników zbieramy w raporcie jako „do sprawdzenia”.
Rejestry
KRS i biała lista VAT dla firm, które zostały na liście.
Raport
PDF z sygnałami, arkusze z pełnymi listami i omówienie wyników.
Co dostajecie
Raport PDF
Sygnały od największej kwoty, przy każdym możliwe wyjaśnienie, co sprawdzić i co jest w arkuszu. Do tego słabe punkty kontroli, obszary bez sygnału, wyniki rejestrów i pierwsze kroki.
Arkusze
Jeden na test, z pełną listą dokumentów albo kontrahentów, także dla testów bez sygnału. Raport pokazuje wzorzec, arkusz pozwala wziąć konkretną fakturę do ręki i pójść z nią do księgowości.
Omówienie wyników
Przechodzimy sygnały po kolei i ustalamy, co firma sprawdza sama, a co z prawnikiem albo księgową.
Dane, systemy i granice
- Czego potrzebujemy
- Zgody właściciela na przegląd oraz użytkownika bazy z prawem wyłącznie do odczytu i tunelu. Zakłada je Wasz informatyk albo opiekun systemu. Dokumenty papierowe i rozmowy z pracownikami wracają dopiero przy punktach „do sprawdzenia”, już z listą, o co pytać.
- Bezpieczeństwo danych
- Baza jest tylko czytana, w transakcjach tylko do odczytu. Analiza idzie na kopii, więc serwer czyta dane raz. PESEL i numery dowodów trafiają do kopii wyłącznie jako skróty, wystarczające do wykrycia powtórzeń; numery rachunków jako skrót i cztery ostatnie cyfry.
- Systemy
- Gotowe dla RAKS SQL. Inne systemy ERP po rozpoznaniu bazy.
- Granice raportu
- Każdy punkt raportu jest sygnałem do wyjaśnienia. Ocenę, czy doszło do nadużycia, zostawiamy właścicielowi firmy i jego doradcom. Zmiany w procesach, jak limity kredytu czy drugie zatwierdzenie obniżek, wprowadza firma u siebie; raport mówi, od czego zacząć.
Zamów raport
Od 5 000 PLN netto, usługa jednorazowa. Ostateczna wycena zależy od ilości danych do przetworzenia. Odpisujemy w ciągu jednego dnia roboczego.
Co warto napisać
- System ERP i od kiedy firma w nim pracuje.
- Obszar, który niepokoi najbardziej, jeśli jest taki.